

이런 엇갈린 성적표의 배경에는 사업 구조의 차이가 있다는 분석이다. 투자형 상품 비중이 큰 은행·증권사는 증시 하락으로 평가액이 줄었지만, 원리금보장형 위주의 DB형 비중이 높은 삼성생명은 상대적으로 영향을 덜 받았다는 것이다.
다만 금융권 안팎에서는 이번 1위 탈환을 온전한 경쟁력 회복으로 보기는 이르다는 시각도 나온다. 늘어난 적립금 대부분이 계열사 자금이었고, 가입자가 직접 운용하는 확정기여(DC)형과 IRP(개인형 퇴직연금)에서는 여전히 은행·증권사와 격차가 크기 때문이다.
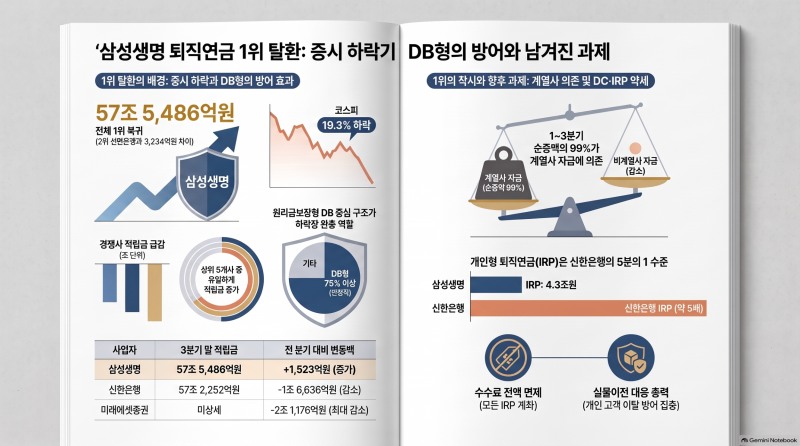
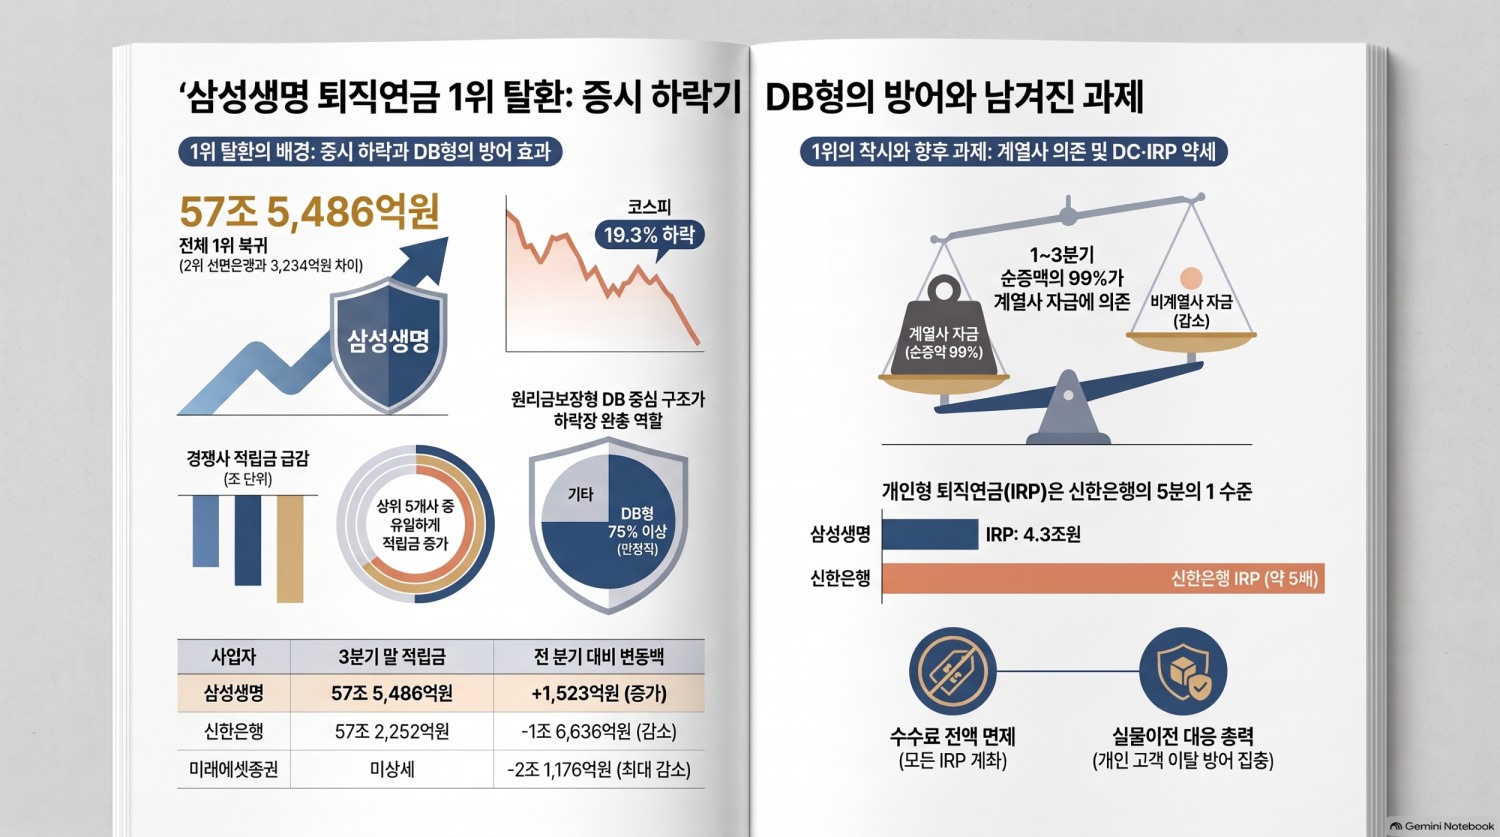
6개월 만에 선두 복귀…신한은행과 격차는 3천234억원
희비는 분기 증감에서 갈렸다. 삼성생명 적립금이 2분기 말보다 1천523억원 늘어난 반면, 1·2분기 연속 1위를 지켰던 신한은행은 한 분기 새 1조6천636억원 줄며 2위로 내려앉았다.
두 회사의 순위는 올해 들어서만 두 차례 엇갈렸다. 신한은행은 1분기 말 54조7천391억원으로 삼성생명(53조4천763억원)을 처음 앞질렀다. 2005년 12월 퇴직연금 제도 도입 이후 선두 사업자가 교체된 첫 사례였다.
이어 2분기에는 두 회사의 격차가 1조4천925억원까지 벌어지기도 했다. 하지만 3분기 들어 판도는 다시 바뀌었다. 증시 하락 속에 삼성생명을 제외한 상위 사업자들의 적립금이 일제히 줄었기 때문이다.
실제로 3위 KB국민은행은 1조2천587억원, 4위 하나은행은 1조107억원 감소했다. 5위 미래에셋증권은 2조1천176억원 줄어 상위권 가운데 감소폭이 가장 컸다.
시장 전체로 봐도 흐름은 같았다. 3분기 퇴직연금 전체 적립금은 전 분기보다 11조원 넘게 줄었다. 업권별로는 증권사 15곳이 2.9%, 5대 은행이 2.3% 각각 감소한 것으로 나타났다.
금융권은 삼성생명의 선두 복귀 배경으로 DB형 중심의 적립금 구조를 꼽는다. DB형은 회사가 운용을 책임지는 만큼 원리금보장형 상품 비중이 높아, 주가가 떨어져도 적립금 변동이 상대적으로 작다는 설명이다. 실제로 2분기 말 기준 삼성생명 적립금 약 57조4천억원 가운데 DB형은 43조6천억원으로 4분의 3을 넘었다.
반면 투자형 상품 비중이 큰 경쟁사들은 증시 하락의 영향을 고스란히 받았다. 코스피가 6월 말 8476.48에서 9월 말 6838.04로 19.3% 떨어지면서 펀드·상장지수펀드(ETF) 등 원리금비보장 상품의 평가액이 함께 줄었다. 약정 금리를 주는 원리금보장형과 달리 실적배당형 상품은 지수 하락이 곧바로 적립금 감소로 이어지는 구조다.
이 여파로 신한은행은 DC형·IRP 원리금비보장 상품에서만 적립금이 1조5천억 넘게 빠졌다. 은행권 전체로 넓혀도 비슷한 흐름이 확인된다. 5대 은행의 IRP 원리금비보장 적립금은 석 달 새 3조2천411억원(7.7%) 줄었다. 반대로 원리금보장형 적립금은 약 1조2천600억원 늘어, 가입자들이 안전자산 쪽으로 자금을 옮긴 것으로 보인다.
자산운용업계 역시 증시 하락을 이번 순위 변화의 주된 요인으로 본다. 한 자산운용사 고위 관계자는 "3분기 순위가 다시 바뀐 건 각 사의 영업 성과보다는 증시 하락 영향 때문이라고 본다"고 말했다.
다만 이번 1위 탈환이 자체 영업력보다 계열사 자금에 기댄 결과라는 지적도 있다. 3분기 삼성생명의 계열사 DB형 적립금은 7천74억원, DC형은 461억원 늘었다. 이와 달리 비계열사 DB형과 DC형은 각각 3천586억원, 2천473억원 줄었다.
금융권 집계에 따르면 1분기 말부터 3분기 말까지 삼성생명 순증액의 99%가 계열사에서 나왔다. 이 때문에 이번 1위 탈환을 두고 외부 영업을 통한 자력 회복이라기보다 계열사 자금이 비계열사 감소분을 메우며 만든 '착시'에 가깝다는 해석이 나온다.
IRP는 신한은행 5분의 1 수준…수수료 면제 효과는 아직
선두를 되찾았지만 삼성생명의 DC형·IRP 경쟁력 강화는 여전히 과제로 남았다는 평가다. 2분기 말 삼성생명의 IRP 적립금은 4조3천억원으로 신한은행(약 23조원)의 5분의 1에도 미치지 못했다. DC형 역시 9조4천억원으로 신한은행(약 17조원)의 절반을 조금 넘는 수준이었다.
이는 보험업권 전체의 고민이기도 하다. 보험업권 퇴직연금 점유율은 1분기 말 20.2%에서 2분기 말 19.4%로 떨어지며 처음 20% 아래로 내려갔다. 같은 기간 증권사 점유율은 27.9%에서 29.8%로 높아졌다.
보험업계 안팎에서는 DB형 쏠림을 원인으로 진단한다. 수익률을 중시하는 가입자들이 DC형·IRP로 옮겨가고 있지만, 2분기 말 보험사 적립금의 75.6%가 DB형에 몰려 있어 이런 수요 변화에 대응하기 어려웠다는 것이다.
이에 삼성생명도 개인 고객 확보에 공을 들이고 있다. 연초 퇴직연금 영업부를 DB와 DC·IRP로 나눠 DC·IRP 전담 조직을 꾸렸다. 6월에는 자동 리밸런싱으로 ETF 운용 부담을 줄인 '삼성생명 ETF 오토마타(주식형)'를 선보여 6개월간 배타적사용권을 얻었다.
특히 8월 1일부터는 가입 시점·채널·적립금 규모와 관계없이 모든 IRP 계좌의 운용관리·자산관리 수수료를 면제하고 있다. 보험사가 모든 IRP 가입자의 관리 수수료를 조건 없이 없앤 것은 삼성생명이 처음이다.
하지만 수수료 면제가 신규 자금 유입으로 이어졌는지는 아직 확인하기 어렵다. 3분기 삼성생명의 IRP 적립금 증가액은 46억원에 그쳤다. 이에 대해 삼성생명 측은 수수료 면제 이후 타사로 옮겨가는 고객이 크게 줄었다며 이탈 방어 효과가 있었다고 설명했다.
결국 수수료 면제가 실물이전 제도 아래에서 기존 개인 고객의 이탈을 막는 효과를 냈는지는 4분기 추이를 더 지켜봐야 판단할 수 있다는 지적이다.
학계는 보다 근본적인 체질 개선을 주문한다. 김대종 세종대 교수는 앞서 보험사가 상품 다양성과 투자 편의성, 디지털 서비스에서 은행·증권사에 뒤처져 있다며 전략의 무게중심을 DC·IRP로 옮겨야 한다고 조언했다.
실물이전 속 연말 순위 경쟁 격화…증시 반등이 변수
퇴직연금 업계는 4분기 유치전이 한층 치열해질 것으로 내다본다. 두 회사의 격차가 3천억원대에 그치는 데다, 이번 순위를 가른 요인이 증시 하락이라는 외부 변수였기 때문이다. 특히 증시가 반등할 경우 투자형 비중이 큰 은행·증권사 적립금이 다시 빠르게 늘어나며 순위가 또 바뀔 수 있다는 관측도 있다.
증권가는 연말 자금 흐름에도 주목한다. 퇴직연금 자금은 통상 연말에 몰리기 때문이다. 실제로 박문현 KB증권 연구원은 지난해 12월 한 달간 퇴직연금 적립금이 23조9천억원 늘어 연간 증가분의 49%를 차지했다고 분석했다.
여기에 도입 2년 차를 맞은 퇴직연금 실물이전 제도로 사업자 간 이관 문턱이 낮아진 점도 연말 순위 경쟁에 영향을 줄 요인이다. 가입자가 기존 상품을 해지하지 않고 사업자만 바꿀 수 있게 되면서, 수수료와 수익률, 서비스 차이가 곧바로 적립금 이동으로 이어질 수 있게 됐다.
삼성생명은 이에 맞서 원리금보장형 상품의 금리 경쟁력을 강점으로 내세운다. 회사 관계자는 앞서 이율보증보험(GIC) 상품으로 경쟁 업권보다 높은 금리를 제공해 왔다고 밝힌 바 있다.
금융권 관계자는 "실물이전 제도가 시행 중인 상황에서 550조원 규모의 퇴직연금 시장을 둘러싼 은행과 생보사 간 주도권 싸움이 치열하다"며 "원리금 보장 상품의 금리 경쟁력과 수수료 혜택, 투자형 상품의 수익률 관리가 4분기 연말 승부를 가를 핵심 요인이 될 것"이라고 말했다.
이에 따라 금융권에서는 삼성생명이 연말 이후에도 선두를 지키려면 계열사 물량을 넘어 비계열사 기업과 개인 가입자 자금을 얼마나 끌어오느냐가 관건이 될 것으로 보고 있다.
[글로벌에픽 성기환 CP / keehwan.sung@daum.net]
<저작권자 ©GLOBALEPIC 무단 전재 및 재배포 금지>