

아람코 외엔 없던 기록…엔비디아와 20조원 격차
삼성전자는 8일 연결 기준 3분기 잠정 영업이익이 107조4000억원으로 집계됐다고 발표했다. 전년 동기보다 782.5% 늘었고, 직전 분기 기록(89조5000억원)을 20% 웃돌았다. 매출은 195조원으로 126.6% 증가했고, 영업이익률은 55.1%로 2분기(52.2%)에 이어 최고치를 다시 썼다. 지난해 4분기부터 네 분기 연속 사상 최대 실적 행진이다.
글로벌 기업과 견줘도 격차가 크다. 엔비디아의 2027회계연도 2분기(5~7월) 영업이익은 637억3400만달러(약 86조원)로, 삼성전자가 20조원 이상 앞섰다. 애플이 사상 최대 매출을 올린 2025년 10~12월 분기 영업이익은 약 509억달러였고, 국내 경쟁사인 SK하이닉스의 올해 2분기 영업이익은 60조5000억원이다. 분기 영업이익이 이를 웃돈 사례로는 2022년 2분기 아람코가 꼽힌다. 국내 보도에 따르면 당시 아람코는 우크라이나 전쟁에 따른 유가 급등에 힘입어 약 865억달러(약 116조원)를 벌었다.
지난해 연간 이익의 2.5배를 석 달 만에
사업부별 세부 실적은 이달 말 공개되지만, 업계는 반도체가 이익을 사실상 독식한 것으로 본다. 스마트폰·가전·TV 등 완제품(세트) 사업이 일제히 적자를 낸 것으로 추정되는 가운데, 반도체 부문만 100조원 넘게 벌었다는 계산이다. 시스템LSI·파운드리 등 비메모리 사업부의 적자를 1조원대 중반으로 가정하면, 메모리사업부 홀로 110조원에 육박하는 이익을 냈다는 해석이 가능하다.
배경에는 고대역폭메모리(HBM) 사업의 본궤도 진입과 메모리 공급난이 있다. 증권업계는 3분기 D램과 낸드 가격이 각각 15%, 18% 오르며 역대급 실적을 이끈 것으로 보고 있다.
반도체 '나홀로 질주' … 완제품은 적자
반면 완제품을 맡는 디바이스경험(DX) 부문은 3분기 적자 폭이 더 커진 것으로 추정된다. 메모리 등 부품원가 상승에 환율 하락 충격이 겹쳤다. 모바일경험(MX) 사업부는 통상 3조원 안팎의 이익을 내던 폴더블폰 신제품 출시 분기에도 1조5000억원 안팎의 손실을 본 것으로 전해진다. 2분기 창사 이래 첫 적자(7000억원)를 낸 데 이어 두 분기 연속 손실이다. 가전과 TV 사업도 7000억~8000억원 적자가 점쳐진다. 애플의 첫 폴더블폰 '아이폰 듀오'와 신제품 '아이폰18'에 OLED 패널을 공급하는 삼성디스플레이만 1조원 안팎의 영업이익이 예상된다.
당초 시장에서는 3분기 영업이익이 120조원을 넘길 것이란 전망도 나왔다. 변수는 환율이었다. 2분기 1500원을 돌파했던 원·달러 환율이 9월 들어 1300원대로 급락하면서 눈높이가 낮아졌다. 반도체 수출 대금을 달러로 받는 만큼 환율이 내리면 원화 환산액이 줄어든다. 이날 발표는 이렇게 낮아진 시장 전망치(106조원 안팎)를 소폭 웃돈 수준이다. 매출 역시 일각에서 제시한 200조원에는 미치지 못했다.
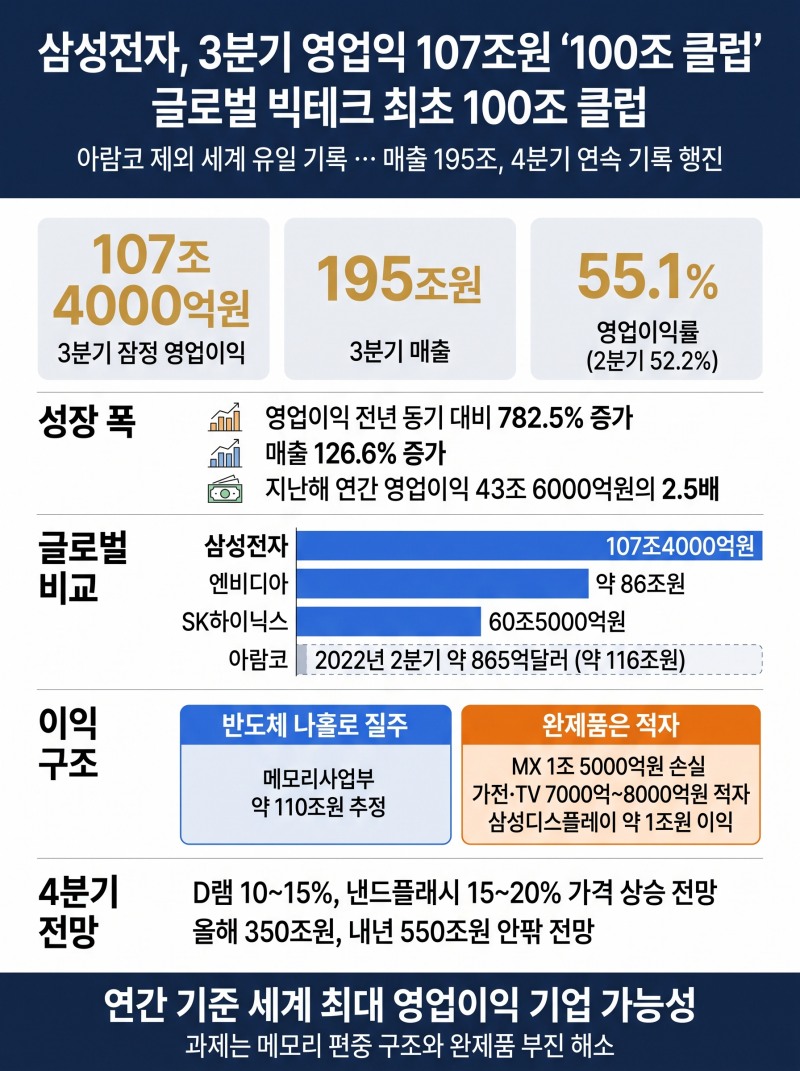
시장의 시선은 이제 이 흐름이 이어질지에 쏠린다. 4분기에도 증가세가 유지되면 올해 영업이익이 350조원에 이를 수 있다는 전망이 나온다. 시장조사업체 트렌드포스는 4분기 범용 D램 가격이 10~15%, 낸드플래시 가격이 15~20% 오를 것으로 내다봤다. 내년 영업이익 전망치도 증권가 기준 550조원 안팎까지 올라섰고, 메리츠증권은 632조원을 제시했다. 연간 기준으로도 삼성전자가 엔비디아를 넘어 세계 최대 영업이익 기업에 오를 수 있다는 관측이 나오는 이유다.
다만 이익이 메모리에 쏠린 구조는 변수로 남는다. 메모리 가격 흐름에 실적이 크게 좌우되는 만큼, 장기화하는 완제품 부문의 부진을 어떻게 풀지가 '100조 시대'를 이어가기 위한 과제로 꼽힌다.
[글로벌에픽 안재후 CP / anjaehoo@naver.com]
<저작권자 ©GLOBALEPIC 무단 전재 및 재배포 금지>