

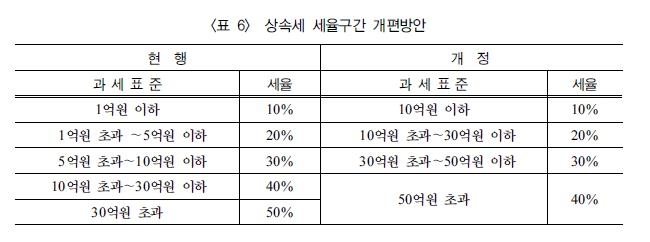
상속세 세율구간 개편방안 제안(조세연구 발췌)
경희대 박성욱 회계세무학과 교수 등은 10일 한국조세연구포럼의 학술지 '조세연구' 최신호에 실린 '상속세 세율 및 인적공제에 관한 개선방안 연구' 논문을 통해 최고세율 적용 구간은 30억원 초과에서 50억원 초과로 높이고, 최고세율은 50%에서 40%로 낮추자는 내용을 제시했다.
논문은 현행 과세표준 구간이 그간의 물가 상승 등의 경제 상황을 반영하지 못하고 있다고 지적하며. 다른 나라와 비교해 세율이 높다는 점을 들어 개편을 강조했다.
논문에 따르면 2000년 최고세율 적용구간인 30억원을 2021년 가치로 추정하면 48억6천만원으로, 국내총생산(GDP) 디플레이터로 현재가치를 환산하면 45억원에 해당한다.
또한 2021년 기준 한국의 상속세 최고세율 50%는 경제협력개발기구(OECD) 평균 최고세율(27.1%)보다 약 1.8배 높은 수준이라고 지적했다.
논문은 "최대주주 등으로부터 주식을 상속받을 경우 평가액에 할증평가 20%를 가산해 과세하기 때문에 최대 60%의 실효세율이 적용될 수 있다"며 "최대주주할증과세를 적용하면 OECD 국가 중 가장 높은 세율이 된다"고 밝혔다.
소득세와 상속세는 서로 보완적 기능을 하기 때문에 상속세가 과다하면 소득세는 과소하거나 그 반대여야 하는데 우리나라는 상속세(최고 50%)와 소득세(최고 45%)의 격차가 작은 점도 문제로 지목됐다.
보고서는 현행 과세표준 구간을 5단계에서 4단계로 축소하고, 최고세율 적용 구간을 30억원 초과에서 50억원 초과로 상향해 납세자의 세 부담을 완화하자고 제안했다.
구체적으로는 과세표준 10억원 이하 구간에 세율 10%, 10억원 초과∼30억원 이하 구간에 20%, 30억원 초과∼50억원 이하 구간에 30%, 50억원 초과 구간에 40% 등으로 나눴다.
이성수 글로벌에픽 기자 lss@globalepic.co.kr
<저작권자 ©GLOBALEPIC 무단 전재 및 재배포 금지>