

13일 예심 청구, 내년 상반기 상장 목표
구다이글로벌은 미래에셋증권을 대표 주관사로, NH투자증권·씨티글로벌마켓증권·모건스탠리를 공동 주관사로 선정했다. 서울경제에 따르면 예심에 문제가 없으면 내년 상반기 코스피 상장이 목표다. 상장 예정 주식 1억1677만3761주 중 24%인 2802만5740주가 공모 대상이다. 단순 계산으로 시가총액 10조원에 이 비율을 적용하면 공모 규모는 2조원대다. 구주매출과 신주 비율은 공개되지 않았다.
10조원은 확정된 공모 가치가 아니라 시장의 기대치다. 아시아투데이는 투자은행(IB) 업계에서 8조~10조원이 거론된다고 전했다. 구다이글로벌은 지난해 8월 IMM프라이빗에쿼티, 프리미어파트너스, 키움프라이빗에쿼티, JKL파트너스 등 사모펀드(PEF)를 대상으로 8000억원 규모의 전환사채(CB)를 발행하며 투자 후 기업가치 4조4000억원을 인정받았다. 1년 3개월 만에 기대치가 두 배 이상으로 커졌다는 점에서 ‘10조원’의 설득력이 관건이다.
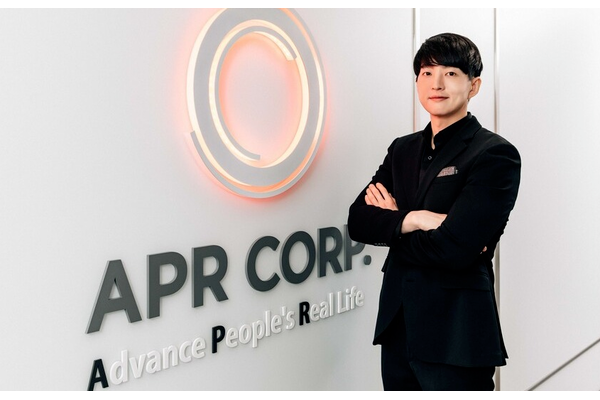
김병훈 에이피알 대표
에이피알은 올해 3분기 매출 7731억원(100.3% 증가), 영업이익 1606억원(68.9% 증가)을 기록했다. 3분기 누적 매출은 2조1340억원, 영업이익은 5035억원으로 이미 지난해 연간 실적을 넘었다. 해외 매출이 3분기 매출의 94%를 차지한다. 구다이글로벌의 지난해 연결 매출은 1조4718억원, 영업이익은 2734억원으로 영업이익률은 약 18.6%다. 올해 실적은 공개되지 않았다. 에이피알의 3분기 영업이익률은 약 20.8%다.
성장 모델은 다르다. 에이피알은 자체 브랜드 메디큐브를 주력으로 성장했다. 메디큐브의 3분기 누적 단일 브랜드 매출은 2조원을 넘었다. 구다이글로벌은 조선미녀를 시작으로 인수한 브랜드를 한데 모은 구조다. 규모만 보면 에이피알이 앞서 있어 ‘넘는다’의 기준도 달라질 수밖에 없다. 시가총액이든 성장의 지속성이든, 구다이글로벌이 내세울 수 있는 것은 단일 브랜드 의존도가 낮다는 점이다.
멀티브랜드와 직접 유통, 차별화의 두 축
구다이글로벌은 2019년 조선미녀를 시작으로 크레이버코퍼레이션(스킨1004), 서린컴퍼니(라운드랩), 스킨푸드, 티르티르를 인수했고 최근에는 토리든에 지분 투자했다. 브랜드별 주력 시장이 다르다. 조선미녀는 미국과 서구권, 스킨1004는 동남아, 라운드랩과 스킨푸드는 국내가 중심이다. 한 브랜드의 성장이 둔화해도 다른 브랜드가 보완하는 구조다. 개별 인디 브랜드가 상장 후 실적 정점(피크아웃) 우려로 주가 조정을 받는 것과 대비된다.
유통도 무기로 꼽힌다. 많은 K-뷰티 브랜드가 아마존 같은 온라인 플랫폼이나 현지 유통 대행사를 통해 해외에 진출하는 반면, 구다이글로벌은 자체 유통망으로 세포라, 울타뷰티, 타깃 등 대형 오프라인 채널에 핵심 브랜드를 입점시켰다. 헤럴드경제에 따르면 IB 업계는 인수 기업의 정체성을 유지하면서 유통·마케팅 인프라를 이식하는 인수후통합(PMI) 역량을 10조원 밸류에이션의 핵심 근거로 본다.
실적 4배 성장의 이면, 인수 효과와 크레이버 의존
구다이글로벌의 지난해 매출은 전년(3731억원)보다 약 4배 늘었고, 영업이익은 98.5%, 당기순이익은 88.1%(2337억원) 증가했다. 외형과 수익성이 함께 커졌다는 점은 강점이다. 다만 이 성장에는 인수한 브랜드의 실적이 연결 재무제표에 합산된 효과가 담겨 있다. 인수 효과를 제외한 자체 성장률은 공개 자료로 확인되지 않는다.
특정 자회사 의존도도 변수다. 더팩트에 따르면 크레이버코퍼레이션의 지난해 별도 영업이익은 1645억원으로 구다이글로벌 연결 영업이익의 약 60.2%, 매출은 약 45.1%를 차지한다. 멀티브랜드라는 설명과 달리 이익은 한 축에 쏠려 있다는 뜻이다. 구다이글로벌은 크레이버 지분을 다단계 구조(구다이글로벌, 티엠뷰티, 크레이버홀딩스, 크레이버코퍼레이션)로 보유하며 합산 지분율은 단순 계산으로 44.8%로 추산됐다.


10조원은 비싼가
밸류에이션은 시각이 엇갈린다. 서울경제는 구다이글로벌 순이익에 에이피알의 주가수익비율(PER) 21.77배를 적용하면 시가총액이 5조원 이상으로 나온다고 계산했다. 더팩트는 10조원 기준 지난해 지배주주 순이익 약 2070억원 대비 PER이 약 48배에 이르고, 소수주주지분이 연결 자본의 약 40%를 차지한다고 짚었다. 비교기업과 배수, 소수지분 처리 방식은 공개되지 않았다. 10조원은 성장성과 M&A 확장성에 대한 프리미엄을 얼마나 인정하느냐에 달려 있다.
시장 환경도 부담이다. 원화 강세 전환과 에이피알 등 화장품주 조정이 겹치며 몸값 과열 우려가 나온다. 화장품주는 지난달 16일 하나증권과 한국투자증권 연구원들이 과도한 하락이라고 평가하며 7%대 반등했지만, 구다이글로벌의 해외 매출 비중은 공개되지 않아 환율 영향을 정확히 가늠하기는 어렵다.
상장 전 숙제, FI 지분 정리와 CB 조건
더 가까운 변수는 지분 정리다. 구다이글로벌은 재무적투자자(FI)로부터 티엠뷰티 지분 24.6%를 사들여 지분율을 53.21%에서 77.81%로 높였다. 더팩트는 인수 재원이 은행 차입이라고 전했다. 미래에셋PE 등 남은 투자자와 크레이버 관련 주주, 스킨푸드 공동 투자자인 더함파트너스와도 지분 정리 협상이 필요하다. 이에 따른 자금 부담이 커질 수 있다는 분석이 나온다.
상장 순서도 바뀌었다. 구다이글로벌은 크레이버홀딩스의 일본 상장을 먼저 추진했지만, 한국거래소가 자회사 해외 상장까지 중복상장 문제로 살피면서 본체 상장을 우선하기로 했다. EBN에 따르면 8000억원 CB에는 정해진 기한 내 적격상장이 이뤄지지 않으면 투자자가 조기상환을 청구할 수 있는 조건이 있다. 본체 상장이 지연되면 상환 부담으로 이어질 수 있다는 의미다.
구다이글로벌이 에이피알을 넘을 ‘K-뷰티 플랫폼’이 될 수 있느냐는 공모 가격보다 이후의 증명에 달려 있다. 인수 효과가 줄어든 뒤에도 브랜드가 각자 성장하고, 오프라인 직접 유통이 반복 구매로 이어지며, 크레이버에 쏠린 이익 구조가 분산돼야 한다. 10조원이라는 숫자는 그 증명의 기준선이 될 것이다.
[글로벌에픽 안재후 CP / anjaehoo@naver.com]
<저작권자 ©GLOBALEPIC 무단 전재 및 재배포 금지>