

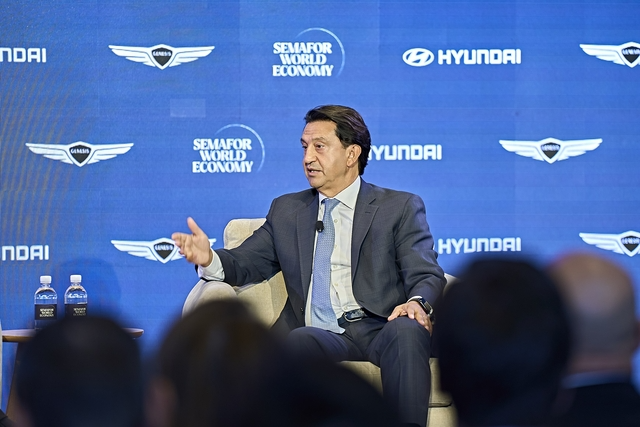
호세 무뇨스 현대차 대표이사 사장. 현대차 제공
교체설 넘은 재신임, 연말 인사에서 확정될 듯
자동차 업계에 따르면 현대차그룹은 연말 그룹 인사에서 무뇨스 사장의 연임을 확정할 것으로 전해졌다. 교체설의 배경은 부진한 판매와 잇단 리콜이다. 현대차는 올해 3월 팰리세이드 3열 시트 사고와 관련해 자발적 시정조치를 했고, 9월에는 아이오닉9 리콜을 결정했다. 지난달 비즈니스포스트는 내부에서 판매 부진과 리콜에 책임져야 한다는 목소리가 적지 않고, 대표직에 다시 한국인을 앉힐 수 있다는 관측도 나온다고 전했다.
정 회장의 선택은 이 관측과 반대로 향했다. 북미 시장이 그만큼 중요하다는 판단이 작용했다는 설명이다. 올해 연말 그룹 인사는 큰 폭의 물갈이보다 미래 사업 경쟁력 강화에 집중하는 선택적 쇄신에 방점이 찍힐 것이라는 관측이 나온다. 2020년부터 기아를 이끈 송호성 사장, 이용배 현대로템 사장, 이규복 현대글로비스 사장 등의 연임 여부도 관심사다.
원자력공학 박사에서 현대차 첫 외국인 CEO까지
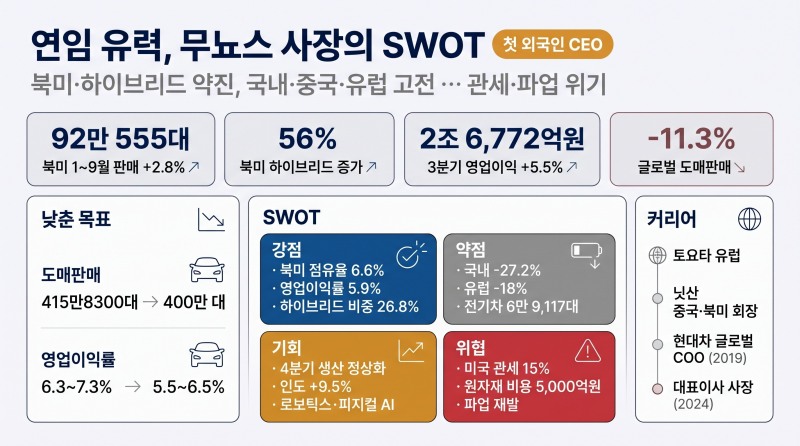
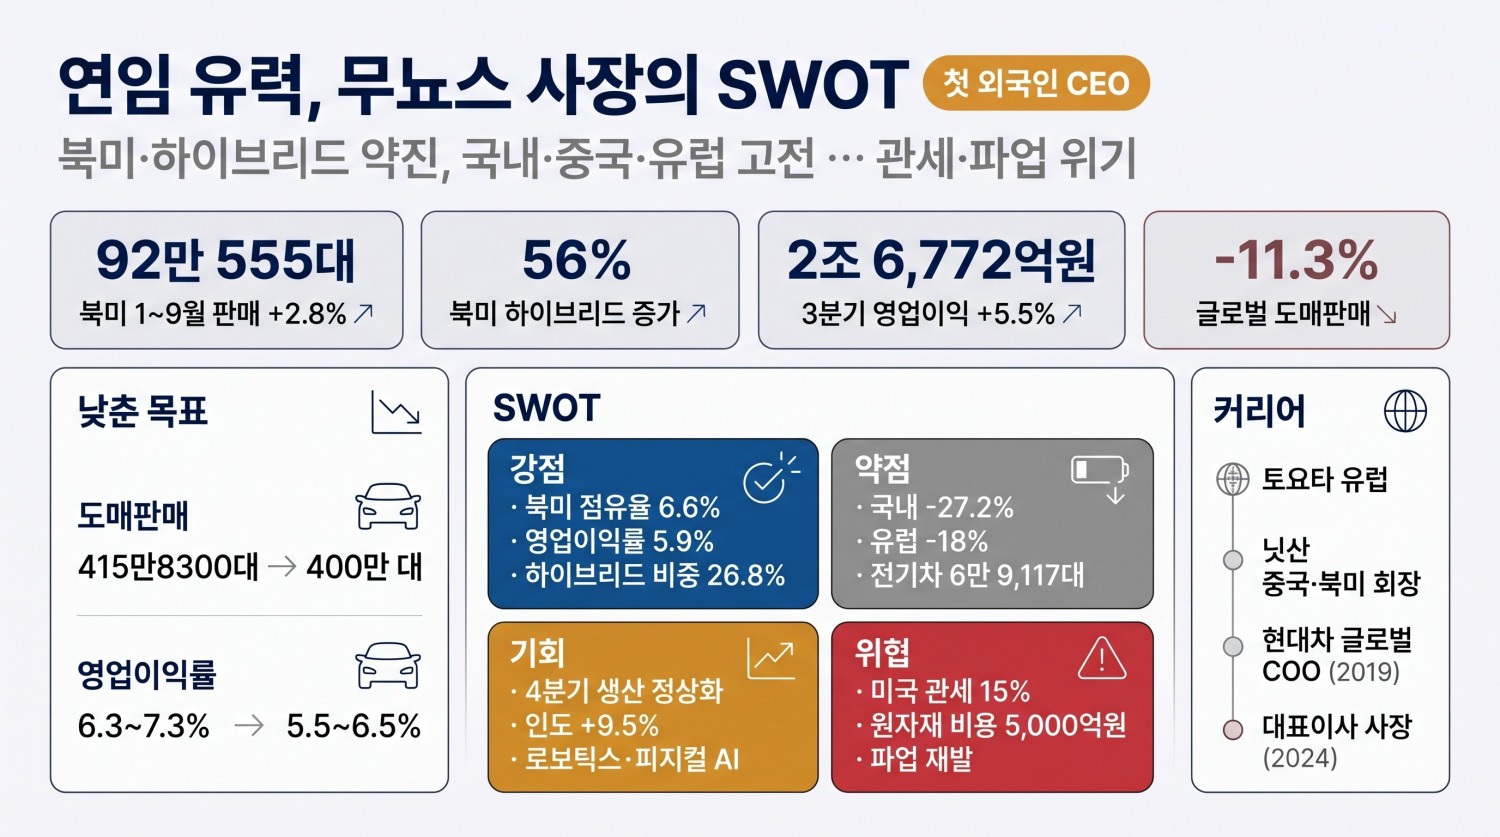
그는 2019년 현대차에 합류해 글로벌 최고운영책임자(COO)와 현대·제네시스 북미 법인 대표를 맡았다. 2022년에는 현대차 이사회에 합류했다. 2024년 11월 현대차 대표이사 사장 겸 CEO로 선임돼 2025년 1월 1일 취임했다. 현대차 사상 첫 외국인 CEO다.


강점: 북미 판매와 하이브리드
연임 전망의 근거는 북미 실적이다. 올해 1~9월 북미 판매는 92만555대로 2.8% 늘었다. 같은 기간 북미 하이브리드차(HEV) 판매는 22만9187대로 56% 급증했다. 미국 3분기 판매는 24만6896대로 3분기 기준 역대 최고를 기록했고, 3분기 미국 판매에서 하이브리드가 차지한 비중은 26.8%로 분기 최고치였다. 미국 시장점유율은 6.6%로 6분기 연속 6%를 웃돌았다.
수익성도 방어했다. 3분기 영업이익은 2조6772억원으로 5.5% 늘었고 영업이익률은 5.9%로 0.5%포인트 올랐다. 환율 효과와 원가 절감, 고수익 하이브리드 비중 확대가 판매 감소를 메웠다. 무뇨스 사장은 현대차 입사 전 닛산에서 지역별 판매와 수익성 개선을 이끌었고, 2019년부터 북미 사업을 직접 맡아 왔다. 시장 변화에 맞춘 파워트레인 다변화가 미국의 관세 장벽 속에서도 성과를 냈다는 평가가 나온다.
약점: 줄어든 외형과 국내·중국·유럽
외형은 뒷걸음질했다. 3분기 글로벌 도매판매는 92만710대로 11.3% 줄었고, 국내 판매가 27.2% 감소했다. 파업과 부품 공급 차질로 생산이 줄었기 때문이다. 해외 판매도 수요 위축과 수출 차질로 8.0% 감소했다. 3분기 매출은 45조1102억원으로 3.4% 줄었다. 분기 매출이 감소한 것은 코로나19 이후 처음이라는 분석이 나왔다.
권역별로는 중국 판매가 절반 수준으로 줄었고, 유럽도 3분기에 18% 넘게 감소했다. 전동화는 부진하다. 3분기 전동화차 판매는 2.7% 감소했고 전기차는 6만9117대에 그쳤다. 순이익도 1조9317억원으로 24.2% 줄었다. 현대차는 원화 강세에 따른 환차손이 영업외손익을 악화시켰다고 설명했다.
판매 부진과 리콜에 대한 책임론도 있다. 이호근 대덕대 미래자동차학부 교수는 영업 출신인 무뇨스 사장이 판매에서 성과를 냈다고 평가하면서도 소프트웨어중심차(SDV) 전환과 원가 절감 측면에서는 사실상 실패했다고 비판했다.
기회: 하이브리드 수요, 4분기 정상화, 신사업 기대
기회 요인은 분명하다. 하이브리드 수요는 미국에서 이어지고 있고, 현대차는 4분기에 생산 정상화와 아반떼·투싼 등 신차 판매 확대로 실적 만회에 나선다. 9월부터 국내 공장 생산은 정상으로 돌아왔다. 시장 컨센서스는 4분기 영업이익을 2조5000억원으로 전망한다. 인도 시장도 3분기 판매가 15만39대로 9.5% 늘어 성장 축을 더한다.
로보틱스와 피지컬 AI도 주가를 떠받치는 기대 요인이다. 코리아타임스는 현대차 주가의 상승분 상당수가 보스턴다이내믹스의 휴머노이드 로봇 등 신사업 기대에서 나왔다고 짚었다. 무뇨스 사장이 이 투자를 의미 있는 이익으로 연결하지 못하면 주가가 펀더멘털보다 기대에 좌우될 수 있다는 지적이다.
위협: 관세, 원자재, 파업, 낮아진 목표
위협 요인은 현재진행형이다. 현대차는 대미 관세 영향이 이어지고 있고 경영환경 불확실성도 당분간 계속될 것으로 내다봤다. 코리아타임스에 따르면 미국의 자동차 관세율은 15%이며, 관세 등 비용 부담으로 2분기 영업이익은 20% 넘게 감소했다. 3분기에는 원자재 가격 상승으로 약 5000억원의 비용 부담이 생겼으나 원가 최적화로 상쇄했다. 현대차는 원자재 가격 상승분이 4분기 이후 실적에 반영될 수 있다고 밝혔다.
현대차는 이런 부담을 반영해 올해 목표를 낮췄다. 연간 도매판매 목표는 415만8300대에서 400만대로, 영업이익률 목표는 6.3~7.3%에서 5.5~6.5%로 하향했다. 자동차 부문 투자 계획도 17조8000억원에서 16조원으로 줄였다. 회사는 가이던스 조정이 본질적인 사업 경쟁력이나 수익 창출력의 악화를 뜻하지는 않는다고 설명했다. 파업이 재발하면 생산 정상화 기조는 다시 흔들릴 수 있다.
연임 이후, 북미 성장을 이익으로
무뇨스 사장의 연임은 단순한 임기 연장이 아니라 북미 중심 전략을 이어가겠다는 신호로 읽힌다. 북미 매출 성장을 수익성 회복으로 연결하고, 전기차·하이브리드·내연기관을 아우르는 파워트레인 전략의 경쟁력을 입증해야 하는 과제가 그에게 남아 있다. 하이브리드 호조가 이어질지, 관세와 원가 부담 속에서 영업이익률 5.5% 이상을 지켜 낼지가 연임 이후 첫 시험대다.
[글로벌에픽 안재후 CP / anjaehoo@naver.com]
<저작권자 ©GLOBALEPIC 무단 전재 및 재배포 금지>